
Guía completa sobre el juicio verbal
enero 18, 2026
Herencias en Aragón: aceptar o renunciar
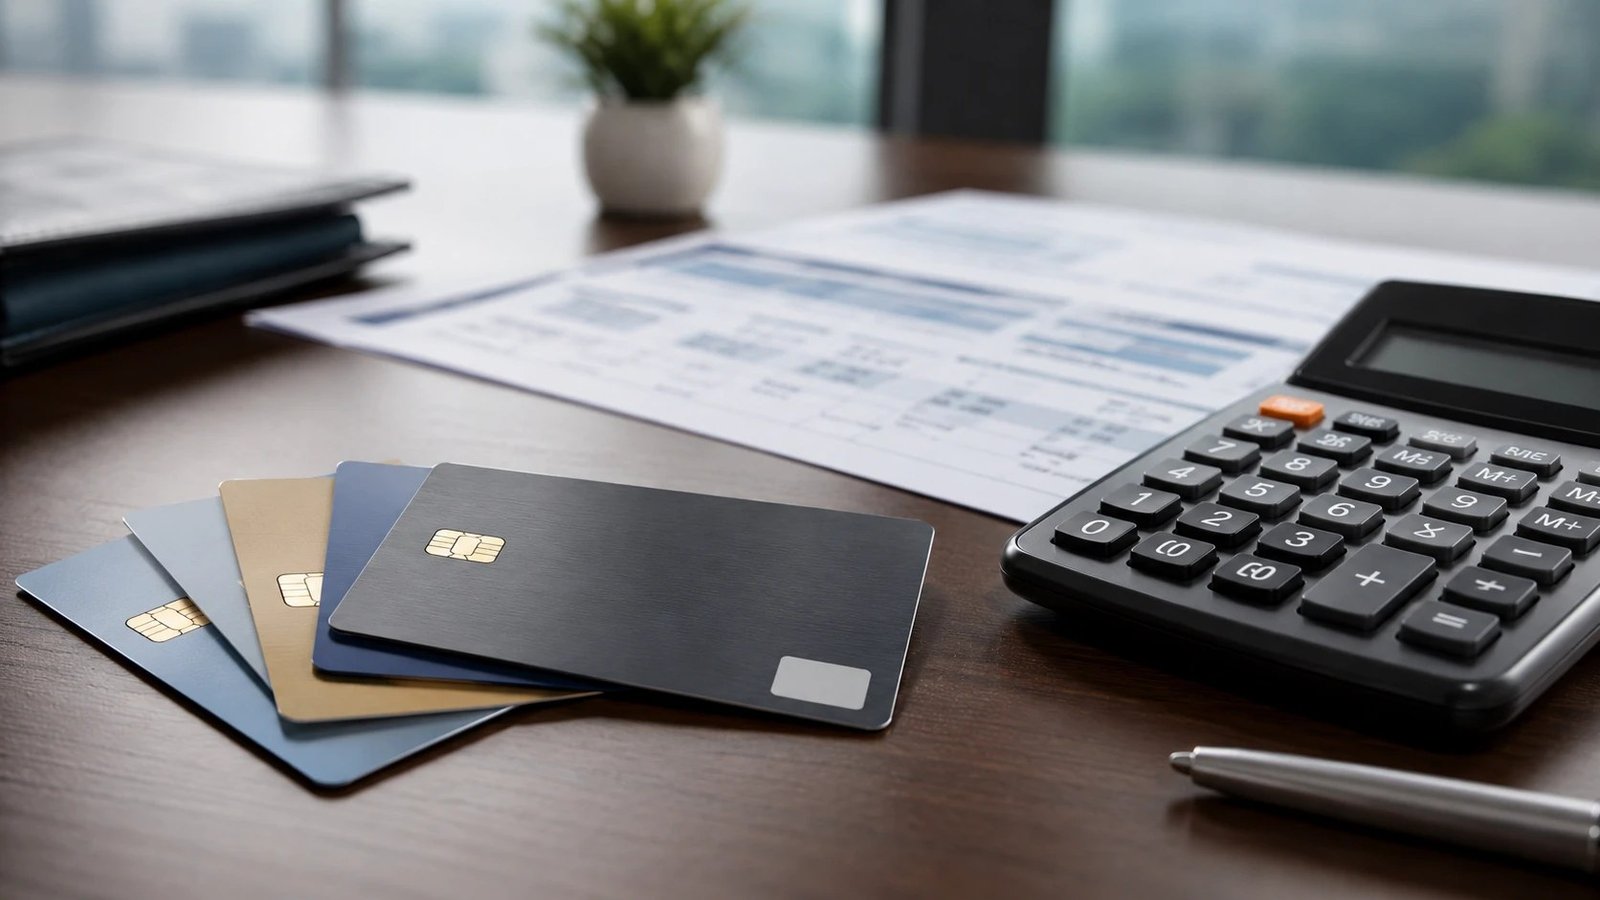
mayo 11, 2026La mayoría de los clientes que vienen al despacho con un problema de tarjeta revolving no sabían que la tenían. En menos de 5 minutos te explico el problema que plantea la dicotomia tarjeta revolving vs credito y las diferencias clave entre ambas, y lo que es más interesante, por qué esa diferencia puede costarte miles de euros.
El problema: el cliente medio no diferencia revolving vs crédito
En 2026 sigue ocurriendo. Una persona firma en su sucursal bancaria de Zaragoza o en un centro comercial una tarjeta que el vendedor-comercial le presenta como «tarjeta de crédito flexible», «tarjeta plus» o «tarjeta fácil».
Lo que la entidad no le explica es que ha contratado una tarjeta revolving, un producto financiero radicalmente distinto al crédito tradicional mediante tarjeta y con consecuencias económicas que pueden multiplicar la deuda de forma dramática.
Conocer las diferencias tarjeta revolving vs crédito convencional. es importante. Los Tribunales han declarado nulas miles de tarjetas revolving. Unas, por usurarias, por ser comercializadas con TAE muy superiores a la media del mercado, y otras, por no ser transparentes, porque se comercializaron sin proporcionar una información adecuada sobre su funcionamiento y sus riesgos.
La tarjeta de crédito tradicional te permite hacer pagos a crédito hasta el límite marcado en el contrato y deberás devolverlo en los plazos que prevea el propio contrato (al principio del mes siguiente, a final de mes, o en varios plazos, por ejemplo en 3 meses), pagando los correspondientes intereses.
La tarjeta de crédito revolving no funciona así. Es bastante más compleja. Te permite hacer pagos a crédito hasta el límite marcado en el contrato, pero te permite elegir la modalidad de pago. Puede ser por ejemplo pago total a final de mes, un pequeño porcentaje del saldo dispuesto, o una cantidad fija. Esto implica que no hay un plazo concreto para hacer la devolución, sino que con cada pago el crédito se «renueva». Esto hace que si la cantidad que pagas es muy baja, la deuda en lugar de disminuir con cada pago, aumente.
Si tu tarjeta es revolving (y reúne ciertos requisitos), puedes recuperar todo lo pagado por encima del capital dispuesto. Si es una tarjeta de crédito ordinaria, las opciones de reclamación son mucho más limitadas.
TAE: el dato que lo cambia todo
La TAE tiene que constar sí o sí en el contrato de tarjeta. Da igual si la tarjeta es revolving o de crédito convencional. Y si no aparece, el contrato será nulo.
El porcentaje de la TAE te permitirá en muchos casos saber si tu tarjeta es convencional o revolving. Las tarjetas de crédito convencionales suelen tener una TAE media de alrededor del 13%, mientras que las revolving suelen pasar del 20%.
Si es así, el Tribunal Supremo tiene establecido que el contrato de tarjeta de crédito será nulo por usurario si excede en más de 6 puntos del porcentaje establecido por las Estadísticas del Banco de España para el mes y año en el que se contrató.
Además, para las tarjetas revolving, el Tribunal Supremo también ha establecido que no es suficiente que el contrato contenga la TAE para considerarlo válido. Es necesario además que conste de manera clara y comprensible cuál es el funcionamiento de la tarjeta. Si no consta esta explicación, el contrato será nulo por falta de transparencia.
Cómo identificar si tienes una tarjeta revolving
Coge tu contrato y tus extractos, y busca alguna de estas señales:
- Cuota fija mensual con independencia del importe gastado.
- El recibo mensual es siempre el mismo (da igual si has comprado mucho más o mucho menos).
- Aparecen las palabras «crédito revolving» o «línea de crédito renovable».
- El extracto mensual nunca llega a cancelar la deuda: el principal apenas baja, aunque pagues religiosamente cada mes.
Caso real anonimizado
Cliente del despacho que en 9 años pagó 11.840 € a su tarjeta revolving y solo había dispuesto 4.200 €. Tras la demanda, el juzgado declaró el contrato nulo y la entidad le reembolsó 7.640 € más intereses legales desde cada pago.
Preguntas frecuentes
— ¿Cuánto puedo recuperar?
Depende del capital dispuesto, los pagos realizados y los años. La media en los casos atendidos está entre 2.000 y 15.000 €.
— ¿Y si ya no tengo la tarjeta?
Se puede reclamar igualmente. En casos de usura, la nulidad radical no prescribe. En casos de falta de transparencia, la nulidad tampoco prescribe.
— ¿Tengo que ir a juicio?
En algunos casos el banco responde positivamente a la reclamación extrajudicial. Si no, presentamos demanda ante el Tribunal de Instancia de Zaragoza.
— ¿Cuánto dura el proceso?
Vía extrajudicial: 1-2 meses. Vía judicial: 4-8 meses habitualmente.
 |
David Giménez BelíoAbogado civil y bancario en Zaragoza. Colegiado ICAZ 5195. |
¿Necesitas ayuda con tu caso?
Si tienes dudas o quieres que valore tu situación, solicita una primera consulta y te daré un presupuesto cerrado.

